반응형
부부가 평생 성실하게 일하며 각자 국민연금을 부어 다달이 든든한 노후 자금을 수령하는 것은 모든 은퇴 부부의 가장 이상적인 노후 모습입니다.
하지만 두 사람이 함께 살아갈 때는 든든했던 연금이 한쪽 배우자가 먼저 세상을 떠나는 순간 절반 이하로 곤두박질치는 냉혹한 제도의 벽이 존재합니다.
이 글은 맞벌이로 부부가 함께 국민연금을 붓고 있거나 은퇴 후 부부 연금 수령을 계획 중인 5060 부부들을 위한 글입니다.
배우자 사후 유족연금과 본인 연금이 왜 동시에 지급되지 않고 반 토막 나는지 그 감액 구조를 낱낱이 파헤쳐 보고, 남겨진 한 사람의 노후 빈곤을 막기 위한 실전 연금 설계법을 명쾌하게 정리해 드립니다.
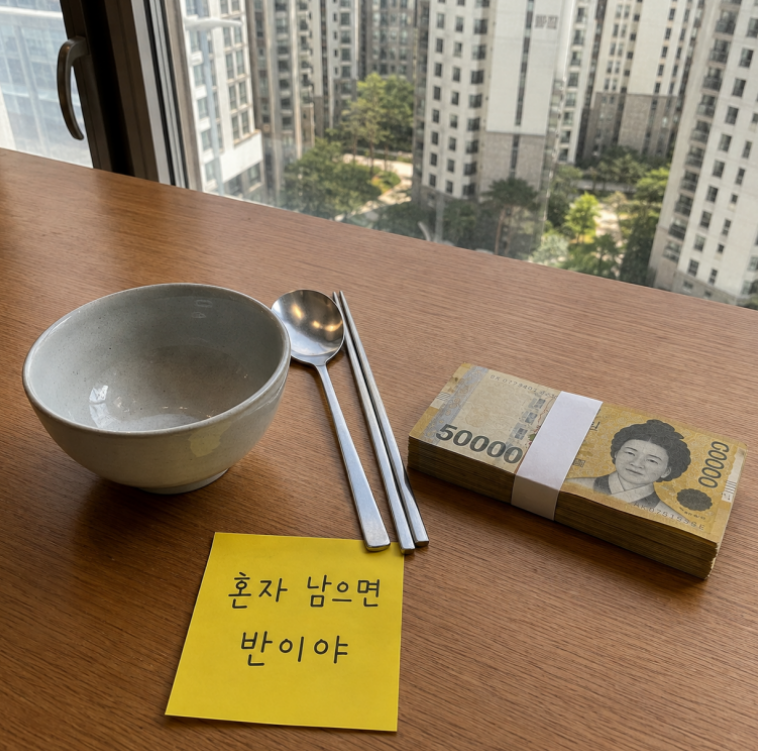
1. 230만 원이 102만 원으로 추락: 중복급여 조정의 냉혹한 룰 (유족연금 vs 본인연금+30%)
- 남편 150만 원, 아내 80만 원으로 부부 합산 월 230만 원을 받던 가구에서 남편이 먼저 사망할 경우, 법적인 중복급여 조정 규정에 따라 두 사람의 연금을 온전히 다 수령하는 것은 불가능합니다.
- 유족연금(남편 연금의 약 50%인 75만 원)만 선택하면 아내 본인이 평생 부은 80만 원 노령연금이 통째로 사라지며, 본인 노령연금을 선택하면 유족연금의 30%(약 22만 원)만 추가되어 결국 총 102만 원만 수령하게 됩니다.
- 혼자 산다고 해서 주거비와 기본 관리비 등 고정 지출이 절반으로 줄어들지 않음에도 불구하고, 월 230만 원 나오던 연금이 102만 원으로 반 토막 이하로 급감하여 남겨진 배우자가 심각한 재정 절벽에 직면하게 됩니다.
2. 기초연금 부부 감액 20%와 국민연금 연계 감액의 이중 족쇄
- 국민연금뿐만 아니라 만 65세 이상 노령층에게 지급되는 기초연금 역시 부부가 둘 다 수령할 경우 각각 20%씩 깎여서 지급되는 제도적 한계가 존재합니다.
- 혼자 거주하며 받을 때는 온전히 지급되는 복지 혜택이 단지 부부라는 이유만으로 줄어들며, 국민연금 수령액이 일정 기준을 넘어서면 기초연금이 추가로 감액되는 연계 감액 제도까지 겹치게 됩니다.
- 특정 가구로 복지 급여가 몰리는 것을 막겠다는 행정적 취지와 달리, 성실하게 연금을 납부한 부부일수록 체감하는 수령액 삭감 폭이 더 가혹하게 느껴지는 구조적 맹점을 지니고 있습니다.
3. 손해는 제도가 아닌 '무지한 계획'에서 발생: 생존자 기준 연금 재설계 전략
- 감액 규정을 감안하더라도 각자 낸 원금보다는 많은 연금을 회수하지만, 월 230만 원이 평생 나올 것이라 착각하고 생활비 구조를 짜두는 순간 남겨진 배우자의 노후는 붕괴됩니다.
- 부부간 연금 격차가 큰 가정이라면 수령액이 많은 배우자가 연금 개시를 최대 5년 늦춰 수령액을 키우는 연기연금 제도를 적극 검토하여 사후 유족연금의 기본 파이를 키워두는 지혜가 필요합니다.
- 지금 당장 국민연금공단 앱에서 부부 각자의 예상 연금액을 조회한 뒤, 한 사람만 남았을 때 실제 들어올 숫자를 따로 적어보고 부족한 차액을 개인연금이나 주택연금으로 사전 보완해 두어야 합니다.
제 생각에는 부부 국민연금의 진정한 위험은 국가 제도의 감액 규정 자체에 있는 것이 아니라, 230만 원이라는 합산 금액이 끝까지 유지될 것이라 믿고 한 사람이 남겨졌을 때의 반 토막 난 현금 흐름을 미리 계산해보지 않는 안일한 은퇴 설계에 있는 것 같습니다.
혹시 두 사람의 건강과 수명이 영원할 것이라는 전제하에 부부 기준의 지출 계획만 세워두고 계시진 않나요? 오늘 당장 국민연금 앱을 열어 부부 예상 연금액을 뽑아보고, 배우자 사후 홀로 남았을 때 받게 될 진짜 숫자를 수첩에 적어보시는 건 어떨까요?
반응형
'나의생각' 카테고리의 다른 글
| [전월세계산] 전세 3억 vs 월세 80만 원? 매달 13만 원 더 손해 보는 전세의 숨은 기회비용 (0) | 2026.10.06 |
|---|---|
| [홀몸노후] 남편 먼저 떠나고 9년? 2억 원 없으면 빈곤층 전락하는 아내 노후의 진실 (0) | 2026.10.05 |
| [국민연금수익비] 많이 낼수록 손해? 최고 소득자도 2배 돌려받는 국민연금의 진짜 계산법 (0) | 2026.10.05 |
| [손주증여] 30세 전 9천만 원 세금 0원? 아빠 준 돈 합산 몰라 30% 할증 폭탄 맞는 증여세 함정 (0) | 2026.10.04 |
| [손주용돈] 기초연금 400만 원 받아 300만 원 증발? 며느리 눈치 보며 현금 봉투 쥐여주다 빈털터리 되는 이유 (0) | 2026.10.04 |


